Vuonna 1637 harvinaisista tulppaanisipuleista maksettiin Hollannissa omaisuuksia, kunnes kaupankäynti romahti. Vuosituhannen vaihteessa internetyhtiöiden osakkeisiin virtasi miljardeja, ennen kuin teknologiapörssi syöksyi. Nyt tekoälyyn sijoitetaan ennennäkemättömiä summia. Kolmea aikakautta erottaa lähes 400 vuotta, mutta niitä yhdistää hämmästyttävän samanlainen usko tulevaisuuteen. Historia kertoo, mitä tapahtuu, kun suuret odotukset ja ihmisen käyttäytyminen alkavat ruokkia toisiaan.
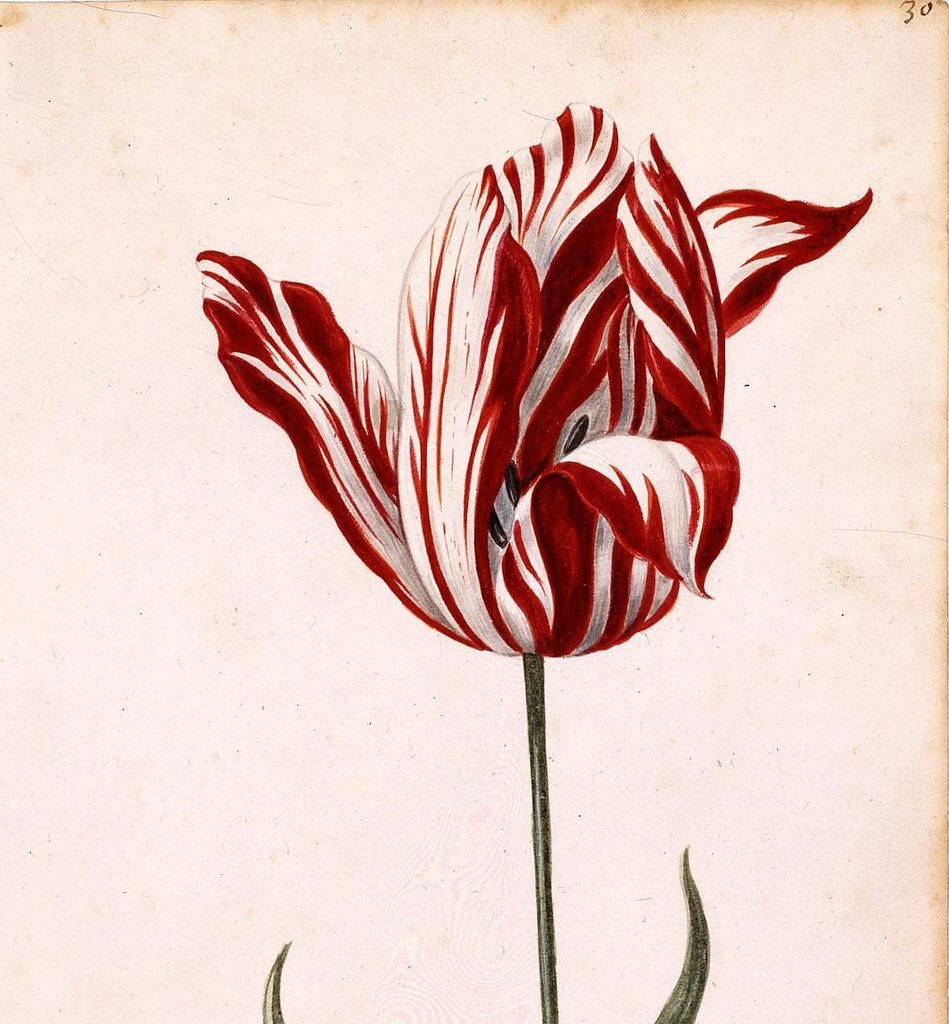
Historiallinen maalaus Semper Augustus -tulppaanista, jonka valkoisissa terälehdissä kulkee voimakkaita punaisia, liekkimäisiä raitoja.
Kaikki alkoi kukasta, jonka arvo nousi omaisuuksiin
Hollanti eli 1600-luvun alkupuolella poikkeuksellista vaurauden aikaa. Maan kauppalaivat kuljettivat mausteita, silkkiä ja muita arvokkaita tuotteita eri puolilta maailmaa, ja kansainvälinen kaupankäynti oli synnyttänyt uuden varakkaiden kauppiaiden luokan. Menestystä osoitettiin komeilla taloilla, taidekokoelmilla ja puutarhoilla, joihin hankittiin harvinaisia kasveja.
Erityisesti yksi kukka alkoi herättää huomiota. Osmanien valtakunnan suunnalta Eurooppaan levinnyt tulppaani poikkesi ulkonäöltään monista tutuista puutarhakasveista. Sen voimakkaat värit ja erikoiset muodot tekivät siitä halutun koristekasvin, jonka omistaminen kertoi sekä vauraudesta että hienostuneesta mausta.
Tulppaaneista kaikkein arvostetuimpia olivat lajikkeet, joiden terälehdissä näkyi poikkeuksellisia värikuvioita. Punaiset ja valkoiset raidat saattoivat muodostaa liekkimäisiä kuvioita, jotka tekivät yksittäisestä kukasta lähes taideteoksen kaltaisen. Aikalaiset eivät tienneet, että monien tällaisten kuvioiden taustalla oli virus, joka häiritsi kukan normaalia värinmuodostusta.
Harvinaisuus lisäsi kysyntää, mutta kysynnän kasvaessa tulppaanit alkoivat saada uudenlaista merkitystä. Niitä ei enää hankittu pelkästään puutarhojen koristeiksi, vaan myös arvokkaiksi omaisuusesineiksi, joita voitiin myydä eteenpäin.
Erityisen kuuluisa oli punavalkoinen Semper Augustus -tulppaani, josta tuli yksi aikakauden tavoitelluimmista lajikkeista.
Oxfordin yliopiston julkaisemassa tulppaanimanian historiallisessa tarkastelussa kerrotaan, että 1620-luvulla Semper Augustus -sipulit olivat yhden omistajan hallussa. Lajikkeen ilmoitettu hinta nousi vuoden 1623 noin tuhannesta guldenista kolmeen tuhanteen guldeniin vuonna 1625. Kyse on historiallisista hintatiedoista, joita ei pidä tulkita todisteeksi siitä, että jokainen sipuli olisi todella vaihtanut omistajaa näillä summilla.
Jo pelkkä hintataso kertoo kuitenkin harvinaisten tulppaanien asemasta. Kolmetuhatta guldenia oli valtava summa aikana, jolloin tavallinen työntekijä ansaitsi vuodessa vain murto-osan siitä.
Semper Augustus ei ollut pelkkä koristekasvi. Se oli myös mahdollisuus vaurastumiseen, sillä arvokkaasta sipulista saattoi ajan myötä kasvattaa uusia sipuleita myytäväksi. Harvinaisuuden, kasvattamisen ja tulevien myyntivoittojen yhdistelmä loi perustan markkinoille, joilla yksittäisen kasvin taloudellinen merkitys saattoi kasvaa poikkeuksellisen suureksi.
Kun kauppaa alettiin käydä kukilla, joita ei vielä voinut toimittaa
1630-luvun puolivälissä tulppaanikauppa alkoi muuttua. Harrastajien, kasvattajien ja varakkaiden keräilijöiden rinnalle tuli yhä enemmän ihmisiä, joita kiinnostivat erityisesti hintojen nousu ja mahdollisuus tehdä voittoa.
Tulppaanien viljelyssä oli eräs kaupankäynnin kannalta tärkeä erityispiirre. Sipulit olivat suuren osan vuodesta maassa, joten niitä ei voitu jatkuvasti nostaa esiin, tarkastella ja toimittaa uusille omistajille.
Kauppiaat ratkaisivat ongelman tekemällä sopimuksia tulevista toimituksista. Ostaja sitoutui maksamaan tietyn hinnan sipulista, jonka hän saisi myöhemmin. Sopimuksia tehtiin aikana, jolloin kukka ei vielä ollut näkyvissä.
Näin tulppaanikauppa alkoi muistuttaa kaupankäyntiä tulevaisuuden odotuksilla.
Hinnan nousu saattoi tehdä kaupasta houkuttelevan myös sellaiselle ostajalle, joka ei koskaan aikonut kasvattaa tulppaania itse. Riitti, että seuraava ostaja olisi valmis maksamaan siitä enemmän.
Taloudellinen ajattelutapa oli yksinkertainen. Jos sipulin arvo oli noussut nopeasti edellisten kuukausien aikana, sen odotettiin jatkavan nousuaan myös tulevaisuudessa.
Vuoden 1636 loppupuolella kaupankäynti kiihtyi huomattavasti. Harvinaisten lajikkeiden lisäksi myös tavallisempien tulppaanien sipuleiden hinnat nousivat voimakkaasti. Kaupankäyntiin osallistuneet ihmiset kuuluivat usein samoihin ammatillisiin, uskonnollisiin ja sosiaalisiin verkostoihin, joissa tieto onnistuneista kaupoista levisi nopeasti.
Mitä useampi kertoi hyvistä kaupoista, sitä houkuttelevammalta markkina näytti. Samalla hintojen nousu alkoi vahvistaa uskoa siihen, että tulppaanit olivat poikkeuksellisen kannattava sijoituskohde.
Eräs puutarhuri ja sipuli, jota ei ollut maksettu
Tulppaanimaniasta tunnetaan myös pieni mutta paljastava tosielämän kertomus, jonka historiantutkija Anne Goldgar löysi aikakauden asiakirjoista.
Haarlemilainen puutarhuri Pieter Jacobsz näytti sukulaiselleen Abraham Louweszille omistamaansa tulppaanisipulia. Kyseessä oli Gouda-niminen lajike, jonka arvo oli huomattava.
Louwesz totesi sipulin varmasti maksaneen paljon. Jacobsz myönsi asian, mutta lisäsi, ettei sipulia ollut vielä maksettu.
Keskustelu käytiin vasta tulppaanimanian huipun jälkeen, 1630-luvun lopulla tai 1640-luvun alussa, ja Louwesz muisteli sitä vuonna 1645. Se ei siis ole silminnäkijäkuvaus helmikuun 1637 romahduspäivästä, vaan kertomus siitä, millaisia maksamattomia sitoumuksia tulppaanikauppa jätti jälkeensä.
Juuri tämä tekee tapauksesta kiinnostavan.
Puutarhurilla oli hallussaan arvokas kukkasipuli, mutta sen hankintaan liittyvä maksu oli edelleen suorittamatta. Kaupan arvo oli syntynyt sopimuksesta ja osapuolten keskinäisestä luottamuksesta.
Tulppaanimania ei ollut vain kertomus kukkien poikkeuksellisista hinnoista. Se oli myös kertomus siitä, kuinka kaupankäynti alkoi nojata yhä enemmän lupauksiin ja oletuksiin tulevista maksuista.
Kun markkina kasvoi nopeasti, näitä lupauksia tehtiin lisää. Niiden toteutuminen riippui kuitenkin siitä, että ostajat jatkaisivat sovittujen hintojen hyväksymistä.
Helmikuussa 1637 tämä luottamus alkoi murtua.
Helmikuu 1637 – kun ostajat katosivat
Tulppaanikaupan käänne tapahtui nopeasti. Haarlemissa ostajien kiinnostus hiipui helmikuun alussa, ja kaupankäynti ajautui vaikeuksiin myös muualla.
Myyjät eivät enää löytäneet ostajia aiemmin sovituilla hinnoilla. Sopimuksista syntyi kiistoja, kun osa ostajista ei halunnut maksaa lupaamiaan summia.
Markkina, jonka toiminta oli perustunut odotuksiin jatkuvasta kysynnästä, menetti perustansa.
Tulppaanisipulit eivät olleet muuttuneet. Ne olivat edelleen samoja kasveja, joiden värejä ja harvinaisuutta oli ihailtu vuosien ajan. Sen sijaan ostajien käsitys siitä, kuinka paljon niistä kannatti maksaa, oli muuttunut ratkaisevasti.
Tulppaanimania jäi historiaan yhtenä kuuluisimmista esimerkeistä hintojen nopeasta noususta ja luottamuksen äkillisestä katoamisesta.
Tarinan myöhempi maine on kuitenkin tapahtumien todellista laajuutta suurempi. Historiantutkija Goldgarin arkistotutkimuksen mukaan kaupankäyntiin osallistui verraten rajallinen joukko ihmisiä, eikä tulppaanimania aiheuttanut koko Hollannin talouden romahdusta. Myöskään myöhempien kertomusten väitteille laajasta konkurssiaallosta ei ole löytynyt vastaavaa näyttöä.
Seuraukset näkyivät ennen kaikkea sopimusriidoissa, rikkoutuneissa luottamussuhteissa ja kaupankäynnin epävarmuudessa.
Tulppaanimanian historiallinen merkitys ei siten perustu siihen, että se olisi tuhonnut kokonaisen kansantalouden. Sen merkitys perustuu siihen, kuinka havainnollisesti tapahtumat osoittivat hinnan, odotusten ja luottamuksen välisen suhteen.
Harvinainen kukka oli muuttunut sijoituskohteeksi, jonka hinnan nousu houkutteli uusia ostajia. Kun ostajat katosivat, myös hintojen nousun tärkein peruste katosi.
Kului yli kolme ja puoli vuosisataa ennen kuin maailma näki uuden, huomattavasti laajemman ilmiön, jossa tulevaisuuden odotukset alkoivat ohjata sijoittajien käyttäytymistä samalla voimalla.
Tällä kertaa kauppaa ei käyty kukkasipuleilla, vaan yrityksillä, joiden uskottiin rakentavan kokonaan uuden maailman.
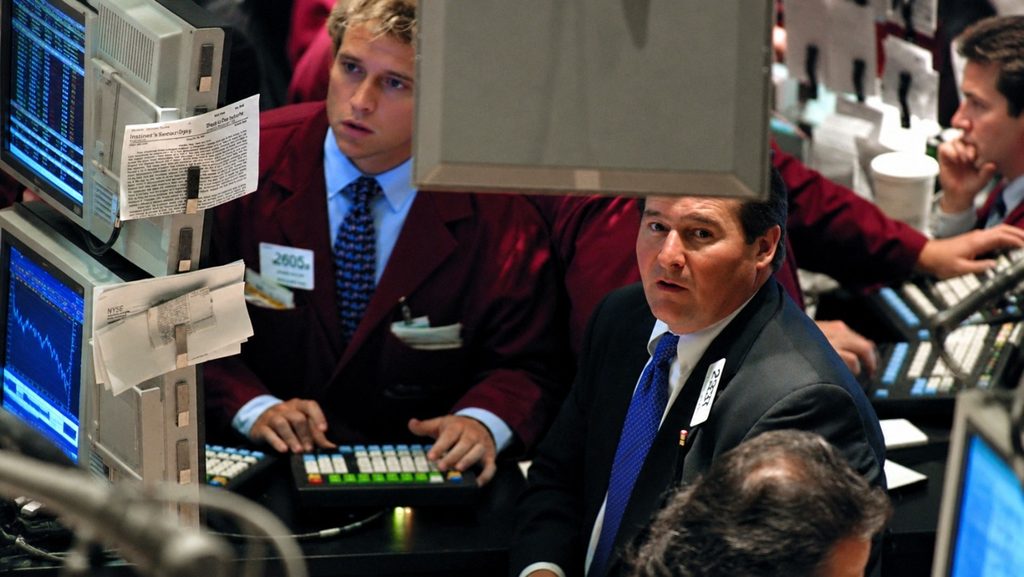
New Yorkin pörssin kaupankäyntisali huhtikuussa 2001. Internetkuplan puhkeaminen oli jo käynnissä, ja teknologiayhtiöiden osakekurssit olivat laskeneet rajusti vuosituhannen vaihteen huipuista.
Internetin piti muuttaa maailma – ja se todella muutti
1990-luvun alussa internet oli vielä suurelle yleisölle uusi ja osittain vaikeasti ymmärrettävä teknologia. Tietoverkkoja käytettiin yliopistoissa, tutkimuslaitoksissa ja yrityksissä, mutta tavallisten kotitalouksien arjessa internetillä oli vasta vähäinen rooli.
Tilanne alkoi muuttua vuosikymmenen edetessä. Kotitietokoneet yleistyivät, verkkoselaimet kehittyivät ja yhä useampi ihminen pääsi ensimmäistä kertaa tutustumaan maailmanlaajuiseen tietoverkkoon.
Internet avasi mahdollisuuksia, joita perinteisessä liiketoiminnassa ei ollut aiemmin tunnettu. Yritys saattoi tavoittaa asiakkaita toiselta puolelta maailmaa ilman omaa myymäläverkostoa. Tietoa voitiin jakaa lähes välittömästi, ja kaupankäynti alkoi siirtyä verkkoon.
Uuden teknologian taloudellinen merkitys oli valtava, sillä internet ei ollut vain yksi uusi tuote. Se oli infrastruktuuri, jonka varaan voitiin rakentaa kokonaan uusia palveluita ja liiketoimintamalleja.
Sijoittajat ymmärsivät tämän nopeasti.
Ongelma oli siinä, ettei kukaan vielä tiennyt, mitkä yritykset hallitsisivat uusia markkinoita tai kuinka nopeasti niiden liiketoiminta muuttuisi kannattavaksi.
Internetin mahdollisuudet olivat todellisia, mutta tulevaisuuden voittajien tunnistaminen oli huomattavasti vaikeampaa.
1990-luvun lopulla teknologiaosakkeisiin alkoi virrata valtavia summia. Uudet internetyritykset keräsivät rahoitusta, laajensivat toimintaansa ja listautuivat pörssiin. Monien yritysten arvostukset nousivat nopeasti, vaikka niiden liikevaihto oli vähäistä ja toiminta tappiollista.
Sijoittajat eivät maksaneet pelkästään siitä, mitä yritykset olivat jo saavuttaneet. He maksoivat siitä, mitä niiden uskottiin saavuttavan seuraavien vuosien aikana.
Kasvusta tuli tärkein tavoite. Uusien asiakkaiden hankkimista, verkkosivujen kävijämääriä ja markkinaosuuksia seurattiin tarkasti, vaikka yrityksen kyky tehdä voittoa jäi toisinaan taka-alalle.
Tämä ajattelutapa synnytti tilanteen, jossa nopeasti kasvava yritys saattoi näyttää menestyjältä, vaikka jokainen uusi asiakas kasvatti sen tappioita.
Yksi internetkuplan tunnetuimmista esimerkeistä oli amerikkalainen lemmikkitarvikkeiden verkkokauppa Pets.com.
Pets.com – internetkuplan kuuluisa menestystarina, joka päättyi muutamassa kuukaudessa
Pets.com aloitti toimintansa vuonna 1999 aikana, jolloin internetyhtiöihin kohdistui valtavia odotuksia. Sen liikeidea oli helposti ymmärrettävä: lemmikkien omistajat voisivat tilata ruokaa, tarvikkeita ja muita tuotteita verkosta sen sijaan, että kävisivät ostoksilla perinteisessä myymälässä.
Ajatus sopi täydellisesti internetbuumin henkeen. Yhdysvalloissa oli miljoonia lemmikkejä, joiden omistajat ostivat niille säännöllisesti ruokaa ja muita tarvikkeita. Jos edes osa näistä ostoksista siirtyisi verkkoon, markkina olisi valtava.
Pets.com pyrki rakentamaan tunnetun brändin nopeasti. Yritys käytti runsaasti rahaa mainontaan ja tuli tunnetuksi erityisesti sukasta tehdystä käsinukkemaskotistaan, joka esiintyi televisiomainoksissa.
Maskotti teki yrityksestä tunnetun paljon laajemman yleisön keskuudessa kuin sen asiakasmäärä olisi yksin mahdollistanut.
Pets.comin tarina kuvastaa internetkuplan ajattelutapaa. Ensin rakennettaisiin tunnettu brändi ja hankittaisiin asiakkaita. Kannattava liiketoiminta seuraisi myöhemmin, kun verkkokauppa kasvaisi riittävän suureksi.
Käytännössä liiketoiminnassa oli kuitenkin vaikea ongelma.
Lemmikkien ruoka ja monet muut tuotteet olivat painavia ja suhteellisen edullisia. Niiden varastointi ja toimittaminen asiakkaiden koteihin maksoi paljon. Yrityksen piti kilpailla myös perinteisten kauppojen kanssa, joilla oli jo toimivat hankintaketjut ja asiakassuhteet.
Asiakkaiden hankkiminen mainonnalla lisäsi kustannuksia entisestään.
Helmikuussa 2000 Pets.com listautui Nasdaq-pörssiin. Osakkeita myytiin 11 dollarin kappalehintaan, ja listautumisannissa kerättiin 82,5 miljoonaa dollaria ennen kuluja.
Listautuminen näytti vahvistavan yrityksen aseman yhtenä uuden internetajan kiinnostavista yhtiöistä. Sijoittajat olivat valmiita rahoittamaan liiketoimintaa, jonka tulevaisuuden mahdollisuudet näyttivät huomattavasti suuremmilta kuin sen senhetkinen tuloksentekokyky.
Sitten markkinoiden tunnelma alkoi muuttua.
Yhdeksän kuukautta pörssiin tulon jälkeen yritys oli lopettamassa
Keväällä 2000 teknologiaosakkeiden pitkä nousu katkesi. Sijoittajat alkoivat arvioida internetyhtiöiden kannattavuutta aiempaa kriittisemmin, ja rahoituksen hankkiminen vaikeutui.
Pets.comin ongelmat olivat erityisen vakavia, sillä yrityksen liiketoiminta kulutti jatkuvasti rahaa eikä se pystynyt osoittamaan kestävää tietä kannattavuuteen.
Marraskuun 4. päivänä 2000 yhtiön hallitus päätti lopettaa toiminnan hallitusti ja purkaa yrityksen. Päätöksen taustalla oli se, ettei yhtiö ollut saanut hyväksyttävää ostotarjousta tai uutta rahoitusta toimintansa jatkamiseen.
Yritys irtisanoi noin 255 työntekijää 320 työntekijästään, ja verkkokaupan myynti päättyi marraskuun 10. päivänä. Myyntiin asetettiin varastot, jakelukeskuksen laitteet, verkkotunnukset ja myös kuuluisaan sukkanukkamaskottiin liittyvät oikeudet.
Tapahtumat on dokumentoitu yrityksen Yhdysvaltain arvopaperiviranomaiselle toimittamissa asiakirjoissa.
Vain yhdeksän kuukautta aiemmin Pets.com oli kerännyt kymmeniä miljoonia dollareita pörssilistautumisellaan. Nyt se oli lopettamassa liiketoimintaansa.
Pets.comista tuli internetkuplan symboli, koska sen tarinassa yhdistyivät aikakauden suurimmat lupaukset ja niiden toteuttamisen vaikeus.
Yrityksen perusajatus ei ollut järjetön. Lemmikkitarvikkeita myydään nykyään menestyksekkäästi verkossa, ja verkkokaupasta on tullut tavallinen osa kuluttajien arkea.
Pets.comin ongelma oli, ettei se pystynyt rakentamaan kannattavaa liiketoimintaa riittävän nopeasti suhteessa kustannuksiinsa ja käytettävissä olevaan rahoitukseen.
Internetin tulevaisuuteen liittynyt usko oli oikeansuuntainen, mutta yksittäisen yrityksen menestys ei seurannut automaattisesti teknologian menestyksestä.
Sama ristiriita näkyi koko teknologiamarkkinassa.
Nasdaqin romahdus paljasti odotusten ja todellisuuden välisen kuilun
Teknologiapainotteinen Nasdaq Composite -indeksi nousi 1990-luvun lopulla voimakkaasti ja saavutti huippunsa maaliskuun 10. päivänä 2000.
Sijoittajien usko internetyritysten tulevaisuuteen oli nostanut monien yhtiöiden arvostukset tasolle, jonka perusteleminen niiden toteutuneilla tuloksilla oli vaikeaa.
Kun sijoittajien luottamus alkoi heikentyä, osakkeiden hinnat kääntyivät laskuun. Rahoituksen saaminen vaikeutui, mikä puolestaan pakotti tappiollisia yrityksiä supistamaan toimintaansa tai lopettamaan sen kokonaan.
Vuoden 2002 pohjalukemiin mennessä Nasdaq Composite oli menettänyt noin 78 prosenttia maaliskuun 2000 huippuarvostaan.
Kyseessä ei ollut enää rajatun keräilijäjoukon markkinahäiriö, kuten tulppaanimaniassa. Internetkuplan puhkeaminen vaikutti laajasti osakemarkkinoihin, sijoittajien varallisuuteen ja teknologiayritysten rahoitukseen.
Monet internetajan lupaavina pidetyt yritykset katosivat, ja sijoittajat menettivät suuria summia rahaa.
Mutta internetin tarina ei päättynyt pörssiromahdukseen.
Päinvastoin, sen merkitys alkoi vasta kasvaa.
Verkkokauppa laajeni, hakukoneet kehittyivät, digitaalinen mainonta kasvoi ja internetistä tuli välttämätön osa yritysten toimintaa. Myöhemmin älypuhelimet, sosiaalinen media ja pilvipalvelut rakensivat uudenlaisia markkinoita saman infrastruktuurin varaan.
Internetkuplan aikana syntyneistä odotuksista monet toteutuivat, mutta eri aikataulussa ja usein eri yritysten kautta kuin sijoittajat olivat kuvitelleet.
Pets.com katosi, mutta lemmikkitarvikkeiden verkkokauppa jäi. Lukemattomat internetyritykset epäonnistuivat, mutta internetistä tuli yksi maailman talouden tärkeimmistä rakenteista.
Tässä on tulppaanimanian ja internetkuplan välisen vertailun ratkaiseva ero.
Tulppaanien kohdalla markkina oli keskittynyt harvinaisiin koristekasveihin, joiden hinnat nousivat voimakkaasti. Internetkuplan kohdalla sijoittajat rahoittivat teknologiaa, joka todella muutti talouden perustaa.
Internetin arvo yhteiskunnalle kasvoi, vaikka monien internetyhtiöiden osakkeiden arvo romahti.
Sijoittajat olivat tunnistaneet suuren muutoksen, mutta maksaneet monissa tapauksissa liikaa sen odotetuista voittajista.
Tämä havainto on erityisen tärkeä nyt, kun maailma elää jälleen teknologisen murroksen keskellä.
Tällä kertaa tulevaisuuden suurin lupaus ei ole internet.
Se on tekoäly.
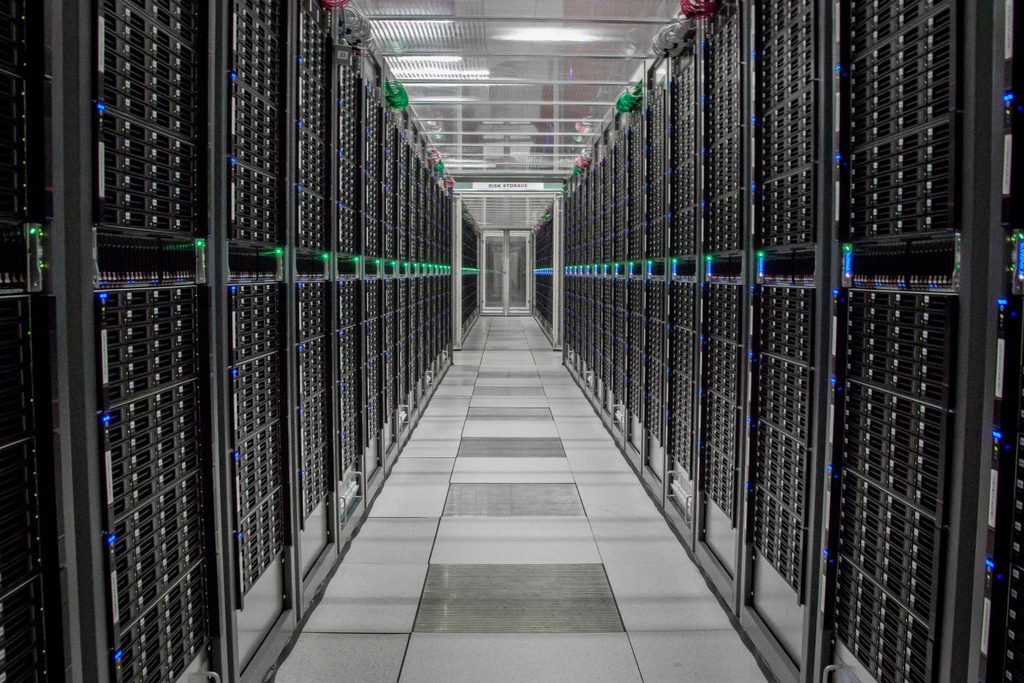
Tekoälyn nopea kehitys vaatii valtavasti laskentatehoa. Palvelinkeskuksiin investoidaan miljardeja, mutta vielä on epäselvää, kuinka nopeasti investoinnit muuttuvat kannattavaksi liiketoiminnaksi.
Tekoäly on jo muuttamassa maailmaa – mutta kuka maksaa sen hinnan?
Vuonna 2026 tekoäly on siirtynyt tutkimuslaboratorioista yritysten, työntekijöiden ja tavallisten ihmisten käyttöön. Se kirjoittaa ja tiivistää tekstejä, analysoi tietoa, auttaa ohjelmistojen kehittämisessä ja tukee päätöksentekoa monilla aloilla.
Tekoälyä käytetään myös lääketieteellisessä tutkimuksessa, teollisuudessa, asiakaspalvelussa ja tieteellisessä laskennassa. Sen kehityksessä on kyse paljon laajemmasta ilmiöstä kuin yksittäisistä keskustelupalveluista tai automaattisista tekstityökaluista.
Tekoälyn taloudellinen merkitys liittyy sen mahdollisuuteen muuttaa työn tekemistä, yritysten tuottavuutta ja kokonaisia liiketoimintamalleja.
Samaan aikaan tekoälyn kehittämisestä on tullut valtavan kallista.
Uusien tekoälymallien kouluttaminen ja käyttäminen edellyttävät suurta laskentakapasiteettia. Datakeskukset tarvitsevat tehokkaita suorittimia, muistia, tietoliikenneyhteyksiä, sähköä ja jäähdytysjärjestelmiä.
Tämän infrastruktuurin rakentamiseen käytetään valtavia summia, ja investoinnit ulottuvat teknologiayrityksistä energiantuotantoon ja rakentamiseen.
Tekoälyn ympärille on syntynyt taloudellinen ketju, jossa yhden yrityksen investointi on toisen yrityksen liikevaihtoa. Tekoälypalveluita kehittävä yritys tarvitsee laskentakapasiteettia, pilvipalveluyhtiö rakentaa sitä varten datakeskuksia ja laitevalmistaja myy datakeskuksiin tarvittavaa teknologiaa.
Ketjun jokainen osa hyötyy investointien kasvusta, mutta lopulta kokonaisuuden kannattavuus riippuu siitä, kuinka paljon todellista taloudellista arvoa tekoälyn käyttäminen tuottaa ja kuinka suuri osa siitä muuttuu palveluntarjoajien tuloiksi.
Yksi tämän kehityksen näkyvimmistä yrityksistä on yhdysvaltalainen Nvidia.
Nvidia – tekoälyn kultaryntäyksen suurimpia hyötyjiä
Nvidia tunnettiin pitkään erityisesti tietokoneiden grafiikkasuorittimista, joita käytettiin esimerkiksi videopelien grafiikan käsittelyyn.
Yhtiön kehittämät suorittimet osoittautuivat kuitenkin erinomaisen soveltuviksi myös tekoälyn vaatimaan rinnakkaiseen laskentaan. Kun tekoälymallien koko ja laskentatarve kasvoivat, Nvidian teknologiasta tuli keskeinen osa niiden kehittämiseen tarvittavaa infrastruktuuria.
Nvidia oli oikeassa paikassa teknologisen murroksen alkaessa kiihtyä.
Tekoäly-yhtiöt ja suuret pilvipalveluntarjoajat tarvitsivat yhä enemmän laskentakapasiteettia. Nvidian suorittimien, verkkoteknologian ja ohjelmistojen kysyntä kasvoi nopeasti, ja yrityksen liikevaihto nousi aivan uudelle tasolle.
Helmikuussa 2026 Nvidia julkisti tilikautensa tuloksen, joka havainnollistaa tekoälyinvestointien mittakaavaa.
Yhtiön tammikuussa 2026 päättyneen tilikauden liikevaihto oli 215,9 miljardia dollaria, mikä merkitsi 65 prosentin kasvua edellisvuodesta. Datakeskusliiketoiminnan liikevaihto oli 193,7 miljardia dollaria.
Pelkästään tilikauden viimeisellä neljänneksellä Nvidia teki 68,1 miljardin dollarin liikevaihdon, josta datakeskusliiketoiminnan osuus oli 62,3 miljardia dollaria.
Nämä eivät olleet pelkkiä tulevaisuuden ennusteita. Ne olivat toteutunutta liikevaihtoa, joka osoitti, kuinka paljon yritykset olivat jo valmiita maksamaan tekoälyn tarvitsemasta infrastruktuurista.
Nvidia eroaakin ratkaisevasti internetkuplan Pets.comista.
Pets.comin ongelmana oli rakentaa kannattavaa liiketoimintaa valtavien tulevaisuudenodotusten keskellä. Nvidia puolestaan oli jo rakentanut erittäin suuren ja kannattavan liiketoiminnan, jonka kasvu perustui todellisiin laite- ja teknologiatoimituksiin.
Tämä ero on olennainen, sillä tekoälybuumia ei voi arvioida pelkästään vertaamalla sitä internetkuplan epäonnistuneisiin yrityksiin.
Tekoälymarkkinoilla toimii suuria, vakiintuneita ja voitollisia yrityksiä, joilla on huomattavat taloudelliset resurssit.
Niiden asiakkaat tekevät kuitenkin investointeja tulevaisuutta varten, ja juuri näiden investointien lopullinen kannattavuus on yksi aikakauden suurimmista taloudellisista kysymyksistä.
Kultaryntäyksessä lapioita myyvä voi menestyä, vaikka kaikki kullankaivajat eivät
Nvidian asemaa voidaan verrata historialliseen kultaryntäykseen, jossa kaivostyökalujen myyjät saattoivat tehdä hyvää liiketoimintaa riippumatta siitä, löysivätkö kaikki kullanetsijät kultaa.
Tekoälybuumissa Nvidia toimittaa teknologiaa, jota monet muut yritykset tarvitsevat kehittääkseen omia palveluitaan.
Laitevalmistajan näkökulmasta asiakkaan tekemä investointi näkyy liikevaihtona jo silloin, kun laitteet toimitetaan. Asiakkaan näkökulmasta investoinnin taloudellinen onnistuminen ratkaistaan vasta myöhemmin.
Datakeskuksen rakentaminen ei vielä tarkoita, että sen tarjoamalle laskentakapasiteetille löytyisi riittävästi maksavia asiakkaita koko sen käyttöiän ajaksi.
Tekoälymallin kehittäminen ei automaattisesti tarkoita, että sen käyttäjät maksaisivat palvelusta tarpeeksi kattaakseen kehittämisen ja käytön kustannukset.
Ja vaikka tekoäly auttaisi yrityksiä säästämään rahaa, säästöjen taloudellinen hyöty ei välttämättä päädy kokonaisuudessaan tekoälypalveluita myyville yrityksille.
Jos kilpailu alentaa palveluiden hintoja, suuri osa hyödystä voi siirtyä asiakkaille ja tekoälyä käyttäville yrityksille.
Yhteiskunnan kannalta tämä voi olla erinomainen lopputulos. Sijoittajien kannalta tilanne on erilainen, jos investoinneille odotetut tuotot jäävät saavuttamatta.
Tekoäly voi siis menestyä teknologiana myös tilanteessa, jossa kaikki siihen tehdyt investoinnit eivät menesty taloudellisesti.
Juuri tämä muistuttaa internetkuplan tärkeintä opetusta.
Englannin keskuspankki varoittaa tekoälyinvestointien kasvavista riskeistä
Tekoälybuumin taloudelliset riskit eivät ole jääneet vain sijoittajien keskustelunaiheeksi. Myös keskuspankit seuraavat kehitystä, sillä tekoälyyn liittyvien investointien koko ja niiden rahoitustavat voivat vaikuttaa koko rahoitusjärjestelmään.
Englannin keskuspankki arvioi heinäkuussa 2026 julkaistussa rahoitusvakausraportissaan, että tekoälyyn liittyvien yritysten velkarahoituksen käyttö on kasvanut nopeasti. Investointitarpeiden kasvaessa yritykset ovat hakeneet rahoitusta yhä enemmän myös pääomamarkkinoilta ja muilta ulkopuolisilta rahoittajilta.
Raportissa kiinnitettiin huomiota myös osakemarkkinoiden keskittymiseen. Englannin keskuspankin luokittelun mukaan tekoälyyn liittyvien yritysten osuus S&P 500 -indeksin markkina-arvosta oli noussut noin puoleen, kun vuonna 2022 osuus oli ollut noin neljännes.
Keskuspankki nosti esiin myös tekoälyalan yritysten väliset rahoituskytkökset. Teknologiayhtiö voi sijoittaa tekoälyyritykseen, joka puolestaan käyttää saamansa rahoituksen sijoittajayhtiön tarjoamaan laskentakapasiteettiin tai muihin palveluihin.
Tällaiset järjestelyt voivat vahvistaa investointien kasvua, mutta samalla ne lisäävät yritysten keskinäistä riippuvuutta.
Jos tekoälypalveluiden kysyntä tai tulevat tuotot eivät vastaa odotuksia, vaikutukset voivat ulottua yksittäisiä yrityksiä laajemmalle.
Tässä tekoälybuumi eroaa merkittävästi 1600-luvun tulppaanimaniasta.
Tulppaanikaupan ongelmat jäivät suhteellisen pienen kaupankäyntiverkoston sisälle. Tekoälyinvestoinnit liittyvät maailman suurimpiin teknologiayrityksiin, kansainvälisiin rahoitusmarkkinoihin, energiantuotantoon ja teollisuuden toimitusketjuihin.
Mahdollinen investointien voimakas hidastuminen vaikuttaisi siksi paljon laajempaan taloudelliseen kokonaisuuteen.
Samalla tekoäly eroaa tulppaaneista myös toisella, yhtä tärkeällä tavalla. Se on jo käytössä oleva teknologia, joka tuottaa hyötyä monilla aloilla ja jonka kehittämiseen liittyy merkittäviä todellisia liiketoimintamahdollisuuksia.
Tekoälyn tulevaisuuden arvioinnissa keskeinen kysymys ei ole, onko teknologia hyödyllinen. Kysymys on siitä, kuinka nopeasti sen taloudellinen hyöty kasvaa ja kuinka suuri osa siitä riittää perustelemaan nykyiset investoinnit.
Kolme aikakautta yhdistää usko siihen, että tulevaisuus on jo nähtävissä
Kun tulppaanimaniaa, internetkuplaa ja tekoälybuumia tarkastellaan rinnakkain, niiden väliltä löytyy merkittäviä eroja mutta myös yhteisiä taloudellisia ja inhimillisiä mekanismeja.
Kaikissa kolmessa tapauksessa ihmiset ovat kohdanneet ilmiön, jonka tulevaa arvoa on ollut vaikea määritellä.
1600-luvun Hollannissa harvinaiset tulppaanit olivat uudenlaisen vaurauden ja ylellisyyden symboleita. Niiden kysyntä kasvoi, ja kaupankäynnissä alettiin maksaa yhä suurempia summia odotuksella, että seuraava ostaja maksaisi vielä enemmän.
1990-luvun internetbuumissa sijoittajat näkivät teknologian, jonka taloudellinen potentiaali oli valtava. Epävarmuus koski sitä, mitkä yritykset onnistuisivat hyödyntämään teknologiaa ja milloin niiden liiketoiminta muuttuisi kannattavaksi.
Nykyisessä tekoälybuumissa kysymys on jälleen uuden teknologian taloudellisesta arvosta. Tekoäly on jo osoittanut kykynsä suorittaa monia hyödyllisiä tehtäviä, mutta sen pitkän aikavälin markkinakoko, kannattavuus ja vaikutukset tuottavuuteen ovat edelleen avoimia kysymyksiä.
Kaikkia kolmea aikakautta yhdistää myös se, kuinka ihmisten odotukset voivat vahvistaa toisiaan.
Kun tulppaanien hinnat nousivat, yhä useampi kiinnostui kaupankäynnistä. Kun internetyhtiöiden osakkeet nousivat, uudet sijoittajat halusivat osallistua teknologiseen murrokseen. Kun tekoäly-yhtiöiden liiketoiminta ja arvostukset ovat kasvaneet, investointien mittakaava on kasvanut niiden mukana.
Tätä käyttäytymistä kutsutaan laumakäyttäytymiseksi. Ihmiset käyttävät muiden toimintaa merkkinä siitä, että jokin mahdollisuus on tärkeä tai kannattava.
Sijoittamisessa ilmiöön liittyy usein myös pelko mahdollisuuden menettämisestä. Nykyään sitä kuvataan lyhenteellä FOMO, joka tulee englannin sanoista fear of missing out.
Tulppaanikauppias saattoi nähdä tuttaviensa tekevän voittoa ja haluta mukaan markkinoille. Internetkuplan aikana sijoittajat seurasivat nopeasti nousevia teknologiayhtiöitä. Tekoälybuumissa yritykset ja sijoittajat arvioivat jatkuvasti, millainen riski syntyy siitä, ettei uuteen teknologiaan panosteta riittävän nopeasti.
Menettämisen pelko ei tarkoita pelkästään pelkoa rahallisen voiton jäämisestä saamatta. Yritykselle se voi tarkoittaa myös pelkoa kilpailuaseman heikkenemisestä, jos muut ottavat uuden teknologian käyttöön nopeammin.
Näin odotukset voivat muuttua itseään vahvistavaksi kehitykseksi.
Sijoittajat rahoittavat yrityksiä, yritykset tekevät investointeja ja investoinnit kasvattavat muiden yritysten liikevaihtoa. Kasvava liikevaihto puolestaan vahvistaa käsitystä siitä, että markkina kehittyy odotusten mukaisesti.
Kierre voi perustua todelliseen taloudelliseen kasvuun, mutta sen rinnalla myös tulevaisuuden odotukset voivat nousta liian korkeiksi.
Kolmas keskeinen yhdistävä tekijä on luottamus.
Tulppaanikauppa perustui ostajien ja myyjien välisiin sopimuksiin. Internetkuplan aikana monet yritykset olivat riippuvaisia sijoittajien jatkuvasta rahoituksesta. Tekoälyinvestoinneissa puolestaan tehdään pitkäaikaisia päätöksiä, joiden kannattavuus riippuu tulevien vuosien kysynnästä.
Luottamus tulevaan kasvuun tekee investoinnit mahdollisiksi. Jos luottamus heikkenee, rahoituksen ehdot, yritysten arvostukset ja investointipäätökset voivat muuttua nopeasti.
Historialliset tapahtumat osoittavat, ettei markkinan tarvitse menettää kaikkea todellista arvoaan, jotta sen hinnat voivat laskea voimakkaasti. Riittää, että sijoittajien odotukset muuttuvat.
Historia ei toista itseään, mutta ihmisen käyttäytyminen on tuttua
Tulppaanimaniasta on kulunut lähes 400 vuotta, ja internetkuplan huipusta yli neljännesvuosisata. Näiden aikakausien välillä maailma on muuttunut perusteellisesti.
1600-luvun hollantilainen tulppaanikauppias ei olisi voinut kuvitella maailmanlaajuista tietoverkkoa, jossa ihmiset ostavat tavaroita, seuraavat uutisia ja käyvät kauppaa reaaliajassa.
Vuosituhannen vaihteen internetyrittäjä puolestaan ei olisi voinut tietää, millaisia tekoälyjärjestelmiä yritykset ja tavalliset ihmiset käyttäisivät vuonna 2026.
Silti kaikkien kolmen aikakauden ihmiset ovat joutuneet saman peruskysymyksen eteen. Kuinka paljon kannattaa maksaa mahdollisuudesta, jonka todellinen arvo paljastuu vasta tulevaisuudessa?
Tulppaanimanian kohdalla tiedämme vastauksen. Hintojen nousu katkesi, kaupankäynti tyrehtyi ja monet aiemmin tehdyt sopimukset menettivät merkityksensä.
Internetkuplan kohdalla tiedämme myös lopputuloksen. Teknologiaosakkeiden arvostukset romahtivat, suuri määrä yrityksiä epäonnistui ja sijoittajat menettivät valtavia summia rahaa.
Mutta internetin taloudellinen merkitys kasvoi edelleen.
Tämä erottaa teknologisen murroksen sijoituskuplasta. Teknologia voi osoittautua arvokkaaksi, vaikka sen ympärille syntyneet odotukset olisivat olleet ylimitoitettuja.
Tekoälyn kohdalla lopputulosta ei vielä tunneta.
Nvidian kaltaisten yritysten toteutunut kasvu osoittaa, että tekoälyyn liittyvät investoinnit ovat jo luoneet merkittävää liiketoimintaa. Samalla suuret datakeskushankkeet, kasvava velkarahoitus ja teknologian tuleviin tuottoihin liittyvät odotukset muodostavat kokonaisuuden, jonka taloudellinen kestävyys ratkaistaan vasta tulevina vuosina.
Tekoälyn menestys ei edellytä, että jokainen siihen sijoittanut yritys menestyy. Se ei myöskään tarkoita, että kaikki nykyiset arvostukset olisivat perusteltuja.
Internetkupla osoitti, että uuden teknologian pitkäaikainen menestys ja sijoittajien lyhytaikaiset tappiot voivat toteutua samanaikaisesti.
Tulppaanimania puolestaan muistuttaa siitä, kuinka voimakkaasti hinnat voivat nousta, kun harvinaisuus, odotukset ja muiden ihmisten toiminta alkavat vahvistaa toisiaan.
Nämä kaksi historiallista kokemusta tekevät tekoälybuumista erityisen kiinnostavan.
Tekoäly voi muuttaa maailmaa yhtä perusteellisesti kuin internet, mutta sen taloudellinen kehitys ei välttämättä etene samalla tavalla kuin teknologian kehitys.
Datakeskuksia voidaan rakentaa enemmän kuin markkina tarvitsee. Tekoälypalveluiden hinnat voivat laskea kilpailun kiristyessä, ja osa nykyisistä yrityksistä voi menettää asemansa uusille toimijoille.
Samalla teknologian käyttö voi jatkaa kasvuaan ja tuottaa yhä enemmän hyötyä yhteiskunnalle.
Jos näin tapahtuu, tulevaisuuden taloushistorioitsijat voivat tarkastella tekoälybuumia samankaltaisesta näkökulmasta kuin nykyään tarkastelemme internetkuplaa. He voivat nähdä aikakauden, jolloin sijoittajat tunnistivat merkittävän teknologisen murroksen mutta arvioivat väärin sen aikataulun, kustannukset tai taloudelliset voittajat.
Tämä ei kuitenkaan ole ennalta määrätty lopputulos. Tekoälyn tulevaisuus riippuu teknologian kehityksestä, yritysten liiketoimintamalleista, asiakkaiden kysynnästä ja siitä, kuinka tehokkaasti investoinnit muuttuvat taloudelliseksi hyödyksi.
Historian tapahtumista ei voi päätellä tulevien markkinoiden tarkkaa kehitystä, mutta niiden avulla voi ymmärtää niitä mekanismeja, jotka vaikuttavat sijoittajien käyttäytymiseen.
Tulppaanimaniassa harvinaisen kukan arvo nousi poikkeuksellisen korkeaksi. Internetkuplassa tulevaisuuden teknologian odotettiin tekevän valtavasta joukosta yrityksiä menestyjiä. Tekoälybuumissa maailman suurimmat teknologiayhtiöt rakentavat infrastruktuuria, jonka odotetaan palvelevan seuraavaa taloudellista murrosta.
Kaikissa kolmessa tapauksessa tulevaisuuteen kohdistuvat odotukset ovat vaikuttaneet siihen, kuinka paljon rahaa ihmiset ovat olleet valmiita käyttämään nykyhetkessä.
Tulppaanien hinnat romahtivat, mutta kukat jäivät. Internetkupla puhkesi, mutta internet muutti maailman. Tekoälyn tarina on vielä kesken, ja sen vaikutukset voivat ulottua paljon nykyisiä sijoitusmarkkinoita laajemmalle.
Historian tärkein opetus ei siksi ole, että jokainen suuri tulevaisuudenlupaus päättyisi romahdukseen. Se on, että ihmiset voivat tunnistaa tulevaisuuden suunnan oikein ja silti arvioida väärin, kuinka paljon siitä kannattaa maksaa tänään.
Lähteet ja tausta-aineisto
- Anne Goldgar: Tulipmania: Money, Honor, and Knowledge in the Dutch Golden Age. University of Chicago Press.
Tutkimuksen esittely ja ote
- Oxfordin yliopisto: Tulipmania: A Garden Historian’s Perspective.
Historiallinen tarkastelu
- Pets.com / IPET Holdings: Yhdysvaltain arvopaperiviranomaiselle toimitettu Form 10-K, yrityksen listautuminen ja toiminnan lopettaminen.
SEC-asiakirja
- Nvidia: Financial Results for Fourth Quarter and Fiscal 2026, 25.2.2026.
Yhtiön tulosjulkistus
- Bank of England: Financial Stability Report, heinäkuu 2026.
Rahoitusvakausraportti